サインイン
 無料で登録
中央銀行デジタル通貨について徹底解説!日本における動向もご紹介
最近、「中央銀行デジタル通貨」や「デジタル円」といった単語が各種メディアに登場するようになりました。ただし、「単語を見聞きしたことはあるけれども、意味がよく分からない」とお悩みの方も多いのではないでしょうか。
そこで、本記事では、中央銀行デジタル通貨やデジタル円がどのようなものなのかを詳しく解説します。中央銀行デジタル通貨のメリットやデメリットもご紹介するので、ぜひ参考にしてください。
中央銀行デジタル通貨とは?
一般的に、以下の3点を満たす通貨を「中央銀行デジタル通貨(Central Bank Digital Currency)」と呼びます。
- デジタル化されている
- 法定通貨(「日本円」「米ドル」「ユーロ」など)建てである
- 中央銀行(「日本銀行」など)の債務として発行される
これまで世界各国の政府・中央銀行は物理的な紙幣や硬貨を発行し、人々が24時間365日、支払決済手段として利用できるような社会を構築してきましたが、「デジタル社会にふさわしい通貨を実現しよう」という議論に基づいて、近年、中央銀行デジタル通貨という概念・構想が登場しました。
参考:日本銀行「中央銀行デジタル通貨とは何ですか?」
電子マネーとの違い
「中央銀行デジタル通貨」という単語を見聞きして、「電子マネーと何が違うのだろうか」と疑問をお持ちになる方もいるでしょう。確かに電子マネーも「デジタル化された支払決済手段」であり、「法定通貨建て」にもなっているので、中央銀行デジタル通貨と似ている面があることは否めません。
しかし、電子マネーが民間企業によって発行されているのに対し、中央銀行デジタル通貨は「中央銀行の債務」として発行されるという点において明確に異なっていることを認識しておきましょう。
暗号資産(仮想通貨)との違い
中央銀行デジタル通貨と暗号資産(仮想通貨)は、両者とも「デジタル化されている」という共通点があります。
しかし、暗号資産は分散型台帳技術の一種である「ブロックチェーン」によって成立しているものであり、「中央銀行の債務」として発行されるものではありません 。また、暗号資産の場合、発行量や発行ルールは銘柄によって異なり供給量を制御できませんが、中央銀行デジタル通貨の場合、中央銀行が供給量をコントロールすることが可能です。
【関連記事】初心者必見!暗号資産とはどのようなものなのかを徹底解説
日本において導入が検討されている「デジタル円」
現時点で発行は決定しておらず、「実証実験・制度検討の段階」です。日本における中央銀行デジタル通貨「デジタル円」の導入について盛んに議論されていることをご存知でしょうか。
2021年に日本銀行は本格的な実証実験をスタートし、さまざまな民間事業者(銀行、決済事業者、IT企業など)が参加するパイロット実験も進められています。2023年4月には財務省が有識者会議を立ち上げ、2026年6月には関係府省庁・日銀連絡会議の進捗報告も取りまとめられています。デジタル円実現に向けた動きが加速しているので、今後の動向に注目です。
海外でも中央銀行デジタル通貨導入に向けた議論が活発化している
中央銀行デジタル通貨導入に向けた議論・取り組みが活発化しているのは、日本だけではありません。
中国では、2022年に開催された北京オリンピックの会場で「デジタル人民元」の実験が行われました。2026年1月から中銀負債から商業銀行負債に移行しています。
また、アメリカでは2025年1月の大統領令により、法律上必要な場合を除き関係機関による創設・発行・促進が禁止していますが、EUでは「発行は未決定ですが必要な法整備を前提に2029年中の発行に対応できるよう準備中」、イギリスでは「導入は未決定で2026年中に今後の方針を示す予定」と報じられています。
2026年10月上旬時点においては、中央銀行デジタル通貨を導入した主要国は存在しませんが、バハマのように導入した国もあり、近い将来、各国が次々と導入する状況が到来するかもしれません。
中央銀行デジタル通貨のメリット
ここからは、「中央銀行デジタル通貨が実現した場合に、事業者や消費者がどのようなメリットを享受できる可能性があるのか」をご紹介します。なお、現時点においては中央銀行デジタル通貨の具体的な仕様が発表されていないため、以下の内容がすべて実現すると確定しているわけではないことにご留意ください。
中央銀行デジタル通貨が実現すると、中央銀行が発行するお金を、デジタルで買い物や送金に使えるようになります。決済サービス同士をつなぐ仕組みが整えば、相手と同じアプリを使っていなくても、お金を送れるようになる可能性があるでしょう。
また、対応するICカードで支払えるようになれば、スマートフォンを持っていない人にも便利です。インターネットにつながらなくても支払える機能があれば、通信障害のときにも役立ちます。
ただし、日本の「デジタル円」の仕組みはまだ決まっていません。これらの機能がすべて実現するかは、今後の検討次第です。
中央銀行デジタル通貨のデメリット
中央銀行デジタル通貨には、メリットだけではなく、さまざまなデメリットもあることを認識しておきましょう。
まず、事業者側としても消費者側としても、「大地震などで停電したり通信回線が途絶したりすると、中央銀行デジタル通貨の利用が制限されるおそれがある」という点がデメリットとして挙げられます。対策としてオフライン決済も検討されています。
また、「サイバー攻撃を受けた際に、システムがダウンする可能性」も否定しきれません。クレジットカードや電子マネー、スマートフォン決済サービスのシステムであれば、ある1つのシステムが使えなくなったとしても、無数の代替手段があります。しかし、中央銀行デジタル通貨は、国・地域に1つしか存在しない仕組みなので、代替手段がありません。大規模障害に備え、現金など他の決済手段との併用が重要です。
そのほか、現金(物理的な紙幣や硬貨)と異なり、「匿名性がなくなる可能性」があるという点も懸念材料です。匿名性という点では、トランザクションを容易に追跡できない仕組みを採用している銘柄も存在するため、「暗号資産を利用するほうが良い」と感じる方もいるでしょう。取引情報の管理とプライバシー保護の両立が課題です。
ただし、暗号資産交換業者を利用して売買をしている場合、税務署・国税庁は、法令に基づいて暗号資産交換業者などに取引情報の提供を求めることがあります。売買をした場合は正確に記録を作成し、一定金額以上の所得を得たら、税法に基づいて適正に確定申告を行いましょう。
暗号資産の売買をするなら、クリプトマネージの活用を!
暗号資産の売買をする際には、確定申告に備えて記録を作成し、損益計算を行う必要があります。手作業で損益計算を実施することも可能ですが、多大な時間と労力がかかるほか、ヒューマンエラー(計算ミス、転記ミスなど)が一定頻度で発生することも避けられません。
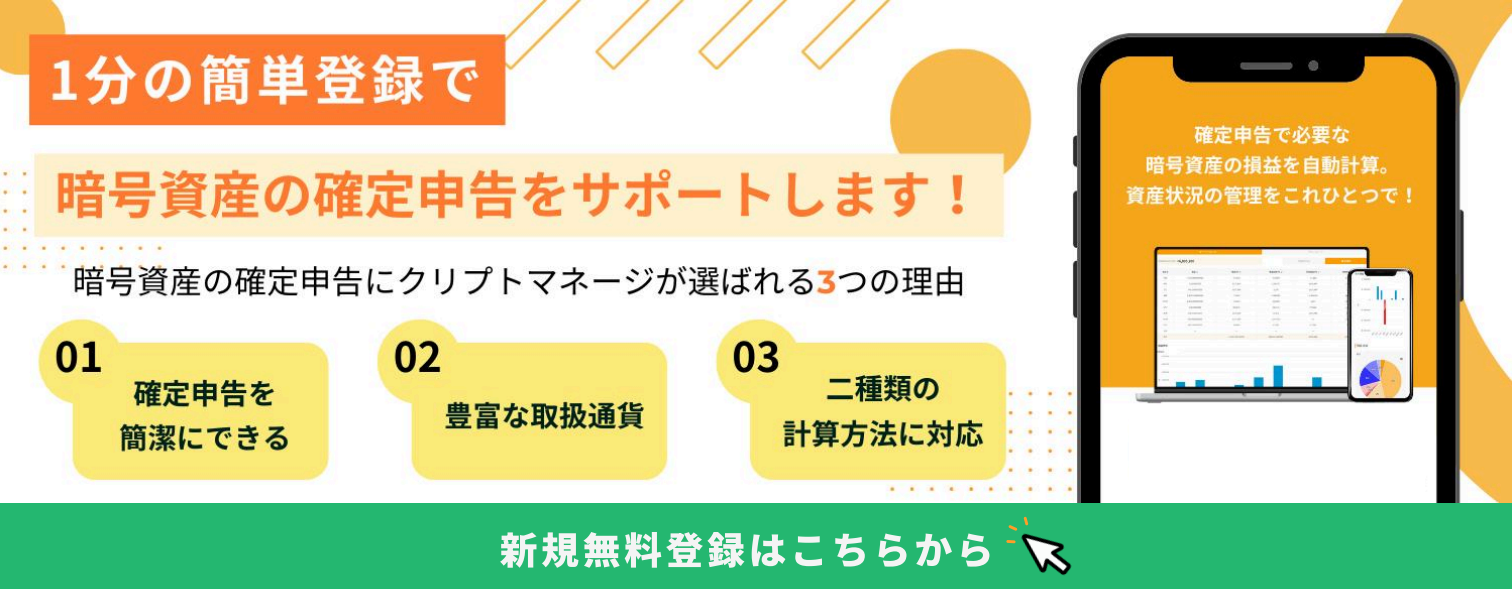
そのため、損益計算を自動化するためのITツールを利用するほうが良いでしょう。おすすめのサービスは、株式会社イー・ラーニング研究所が開発・提供している「クリプトマネージ」です。9,400種類の銘柄、主要な国内・海外業者に対応しているので、ぜひご活用ください。
クリプトマネージの開発には暗号資産の専門知識を持つ税理士が携わっており、税務調査に耐えうる取引履歴データを作成できるほか、最新の税法に合わせて随時計算ロジックを自動的に修正する仕組みになっているので安心です。
なお、暗号資産交換業者の取引所における売買の記録だけではなく、手元のパソコン・スマートフォンのウォレットや、マイニング、ハードフォーク、レンディング、エアドロップ、DeFiなどの記録にも対応しており、損益・残高情報をグラフ化する機能もあります。1分で登録することが可能であり、今なら完全無料で使い放題なので、まずは登録して試しに利用してはいかがでしょうか。
 関連記事を見る


今なら完全無料で使い放題!